

Nhận thông tin chi tiết có giá trị về bối cảnh bất động sản Việt Nam với bản Tóm lược Thị trường quý 3/2024 của Savills. Trong khi các chỉ số chính vẫn duy trì ở mức ổn định, sự phát triển của cơ sở hạ tầng và những cập nhật về chính sách đang tạo ra những cơ hội mới cho các khoản đầu tư chiến lược dài hạn.
CÁC CHỈ SỐ VĨ MÔ
6.8%
Tăng trưởng GDP 9M/2024
24.8 tỷ USD
Tổng vốn FDI 2024 9M/2024
3.9%
Chỉ số giá tiêu dùng theo năm 9M/2024
Động lực kinh tế của Việt Nam và dòng vốn đầu tư nước ngoài bền vững đang định hình lại thị trường bất động sản. Nguồn FDI đang thúc đẩy các dự án cơ sở hạ tầng quan trọng, mở ra nhu cầu trên các lĩnh vực thương mại, nhà ở và công nghiệp. Với lạm phát được kiểm soát, thị trường vẫn là một môi trường ổn định và hấp dẫn cho các khoản đầu tư chiến lược, dài hạn.
Trong khi đó, sự phục hồi của ngành du lịch đang thúc đẩy ngành khách sạn đang cho thấy tốc độ tăng trưởng bền vững của TP. Hồ Chí Minh và Hà Nội. Đây là thời điểm thích hợp để các nhà đầu tư, chủ đầu tư và khách thuê đưa ra những quyết định sáng suốt, hướng tới tương lai để dẫn đầu tại một thị trường cạnh tranh như Việt Nam.
Bản tóm lược thị trường quý III/2024 của Savills mang đến phân tích toàn diện về các lĩnh vực nhà ở, thương mại và khách sạn tại hai thành phố lớn của Việt Nam, hướng dẫn ra quyết định với những thông tin quan trọng.
TỔNG QUAN THỊ TRƯỜNG BẤT ĐỘNG SẢN NHÀ Ở
Căn Hộ
Tại TP. Hồ Chí Minh, nguồn cung căn hộ mới hạn chế và ít dự án mới ra mắt đã làm giảm tốc độ bán hàng. Tuy nhiên, các dự án cơ sở hạ tầng sắp tới như Đường Vành đai 3 và Tuyến Metro số 1 dự kiến sẽ tăng cường khả năng cung ứng và kết nối. Căn hộ tầm trung vẫn được ưa chuộng, được hỗ trợ bởi các ưu đãi từ chủ đầu tư. Ở Hà Nội, sự gia tăng nguồn cung mới đã thúc đẩy doanh số bán hàng, đặc biệt là đối với các căn hộ tầm trung của các chủ đầu tư uy tín. Giá nhà tại thủ đô cũng tăng lên, với mức tăng giá trên thị trường thứ cấp, đặc biệt là ở các quận phía Tây thành phố.
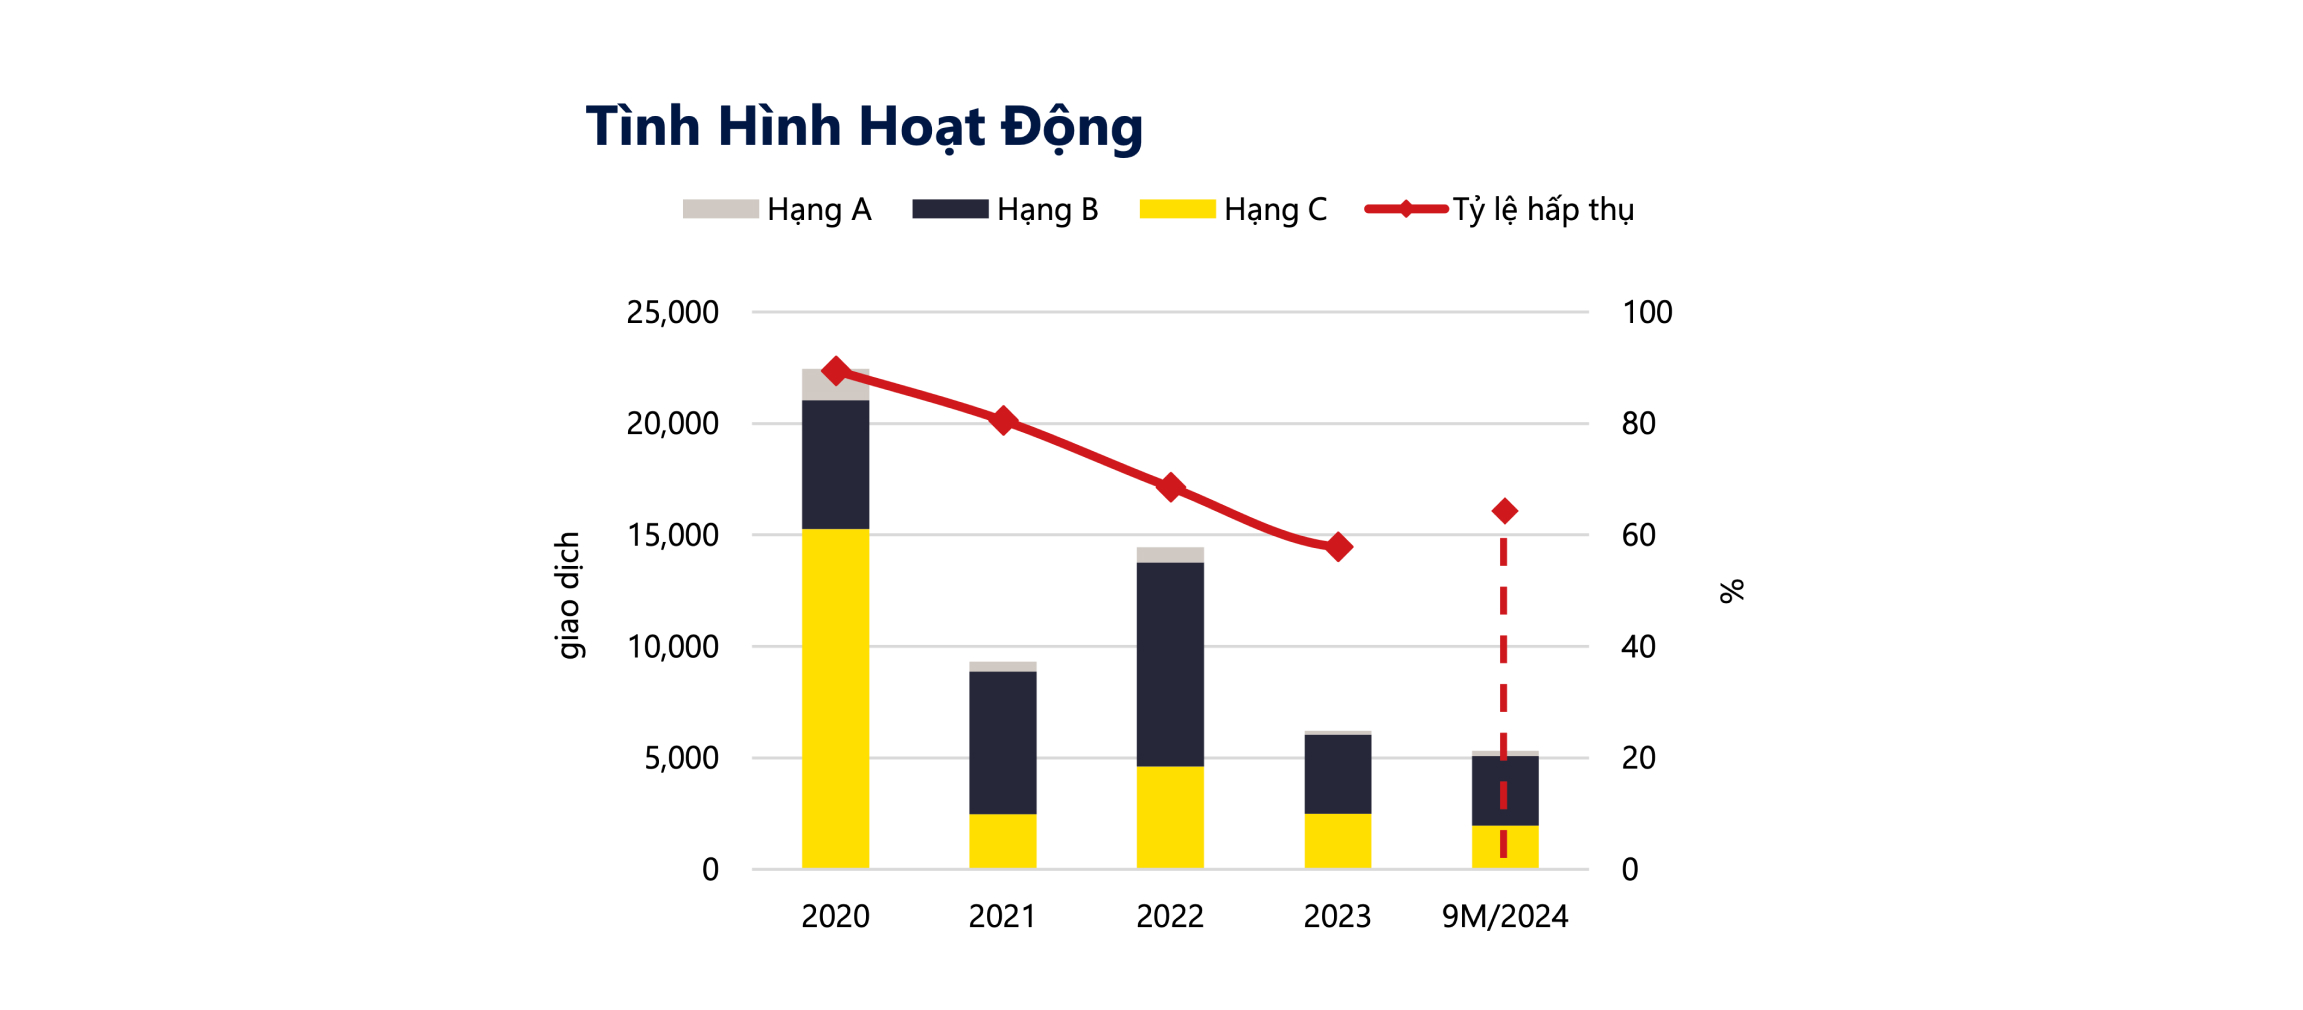
Figure: Tình hình hoạt động thị trường căn hộ TP.HCM Quý 3.2024

Figure: Tình hình hoạt động thị trường căn hộ Hà Nội Quý 3.2024
Căn hộ tại Hà Nội vẫn duy trì sức hấp dẫn với giá trị đầu tư phù hợp, linh hoạt mục đích sử dụng và tiềm năng sinh lời tốt so với các kênh đầu tư khác.
Đỗ Thị Thu Hằng, Giám đốc Cấp cao, Bộ phận Tư vấn và Nghiên cứu, Savills Hà Nội
Tổng quan Bất động sản Thương mại
Văn phòng
Tổng nguồn cung văn phòng TP. Hồ Chí Minh tăng trưởng nhẹ lên 2,8 triệu mét vuông, với phần lớn đến từ các dự án hạng B và C mới bên ngoài trung tâm thành phố. Nhu cầu về văn phòng hạng A tại quận 2 và quận 7 vẫn mạnh mẽ, được thúc đẩy bởi xu hướng di dời văn phòng, giúp tỷ lệ lấp đầy tăng trưởng 5% theo quý . Đến năm 2027, một nguồn cung văn phòng lớn đến từ các tòa nhà đạt chứng nhận xanh sẽ giúp bổ sung đáng kể cho nguồn cung văn phòng chất lượng cao. Tại Hà Nội, tổng nguồn cung diện tích văn phòng đã tăng thêm 4% so với cùng kỳ năm trước, dẫn đầu bởi các tòa nhà hạng B ở các quận phía Tây. Mặc dù tỷ lệ lấp đầy của toàn thị trường giảm nhẹ, các dự án hạng A mới sẽ giúp khu vực phía Tây thành phố giữ vị trí là trung tâm văn phòng chủ lực vào năm 2027.

Figure: Tình hình hoạt động thị trường văn phòng TP.HCM Quý 3.2024

Figure: Tình hình hoạt động thị trường văn phòng Hà Nội Quý 3.2024
Bán lẻBất chấp nguồn cung chất lượng cao trong tương lai tăng nhanh, mức hấp thụ trung bình hàng năm lớn cho thấy thị trường sẽ vẫn duy trì trạng thái cân bằng.
Từ Thị Hồng An, Giám đốc Cấp cao, Cho thuê Thương mại, Savills TP. Hồ Chí Minh
Các khu vực ngoài trung tâm của TP. Hồ Chí Minh đang trở thành điểm đến hấp dẫn cho các nhà bán lẻ như Uniqlo và Muji. Các khu vực này ghi nhận tỷ lệ lấp đầy cao và giá thuê tăng, thu hút các thương hiệu ẩm thực, giải trí và thời trang. Với nhu cầu cao, doanh số bán lẻ dự kiến sẽ tăng vào cuối năm cùng sự tăng trưởng ổn định của thị trường. Tại Hà Nội, tăng trưởng dân số đang thúc đẩy nhu cầu về nguồn cung bán lẻ, với giá thuê duy trì đà tăng trưởng mặc dù tỷ lệ lấp đầy giảm nhẹ. Các mô hình cho thuê linh hoạt, như chia sẻ doanh thu, đang trở nên phổ biến. Đồng thời, các dự án bán lẻ hiện đại sẽ đáp ứng nhu cầu ngày càng tăng của thành phố về các điểm đến mua sắm chất lượng cao.

Figure: Tình hình hoạt động thị trường bán lẻ TP.HCM Quý 3.2024

Figure: Tình hình hoạt động thị trường bán lẻ Hà Nội Quý 3.2024
Khối đế bán lẻ hoạt động tốt nhờ nhu cầu cao trong khu vực dự án. Trung tâm mua sắm gia tăng áp dụng mô hình chia sẻ doanh thu.
Trịnh Huỳnh Mai, Phó Giám đốc, Bộ Phận Cho Thuê Thương Mại, Savills Hà Nội
TỔNG QUAN NGÀNH KHÁCH SẠN
Khách sạn
Mặc dù không phải là mùa cao điểm, thị trường khách sạn TP. Hồ Chí Minh vẫn ghi nhận sự tăng trưởng tích cực trong năm 2024. Sự gia nhập của các thương hiệu quốc tế như Hilton và JW Marriott với những phòng nghỉ hạng sang đã góp phần làm tăng nguồn cung phòng. Sự phục hồi mạnh mẽ của ngành du lịch với hơn 4 triệu lượt khách quốc tế và gần 27,4 triệu lượt khách nội địa đã thúc đẩy tỷ lệ lấp đầy khách sạn đạt mức cao 80%, đồng thời giá phòng cũng tăng nhẹ. Thị trường Hà Nội đã duy trì sự ổn định với tỷ lệ lấp đầy ở mức 67%, được thúc đẩy bởi sự tăng trưởng của ngành du lịch và sự phát triển của phân khúc năm sao. Các chương trình khuyến mãi và giảm giá phòng tại các khách sạn cao cấp đã thúc đẩy nhu cầu, với cả hai thị trường dự kiến sẽ hoạt động tốt trong mùa cao điểm sắp tới.

Figure: Tình hình Khách sạn Hồ Chí Minh Q3/2024

Figure: Tình hình Khách sạn Hà Nội Q3/2024
Mặc dù là mùa thấp điểm, nhưng tình hình hoạt động Q3 đã cải thiện so với quý trước. Với triển vọng đầy hứa hẹn cho mùa cao điểm trong Q4, Tp.HCM đang trên đà đạt được mục tiêu về lượng khách đến trong 2024.
Neil MacGregor, Tổng Giám Đốc, Savills Việt Nam